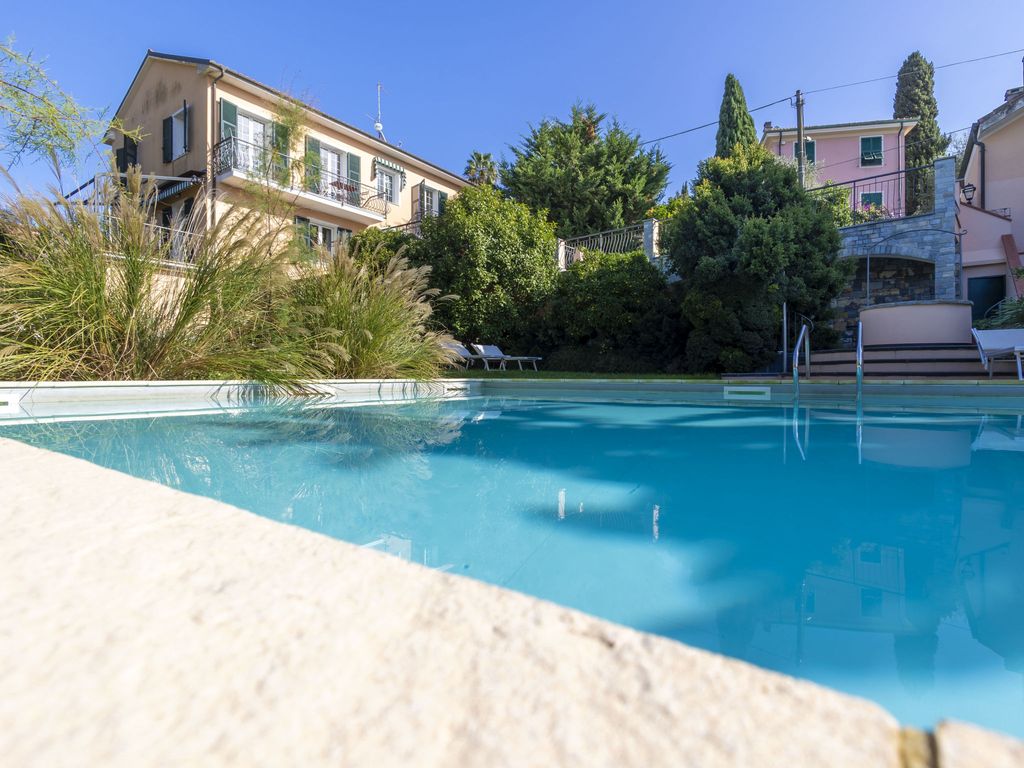
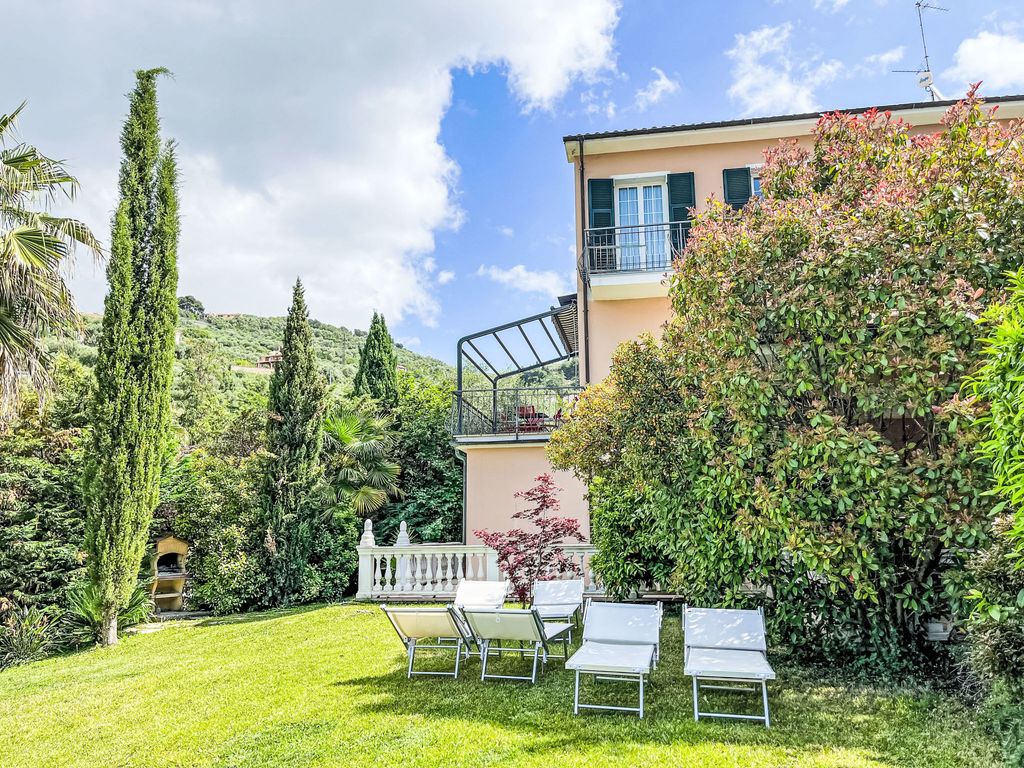
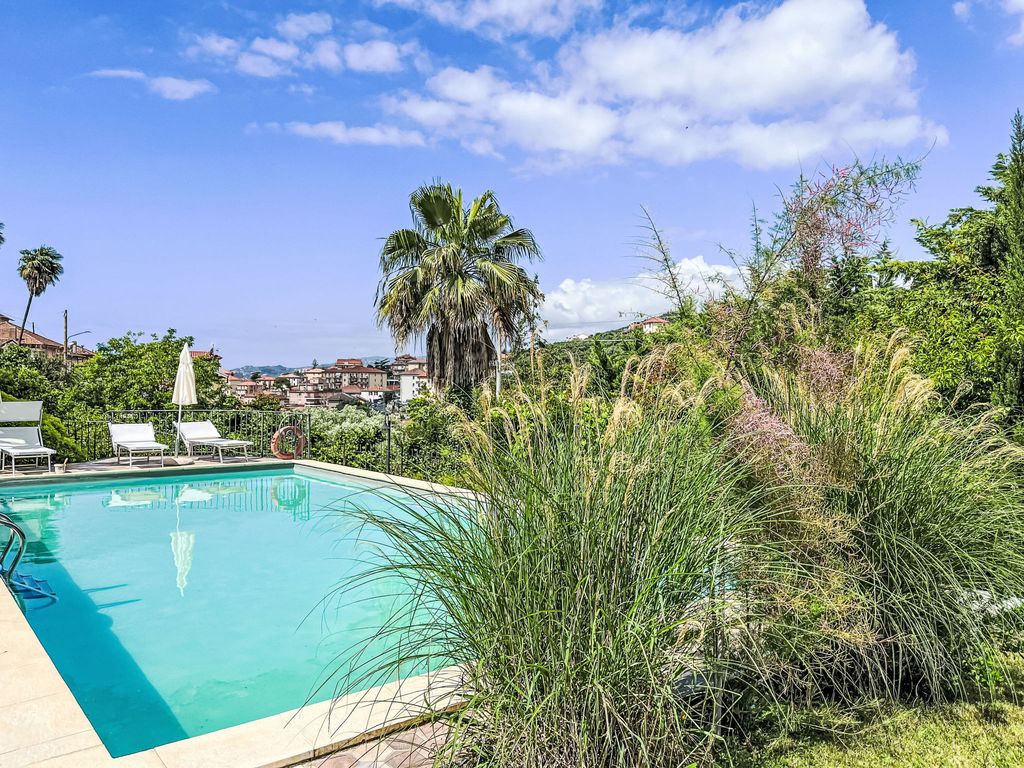
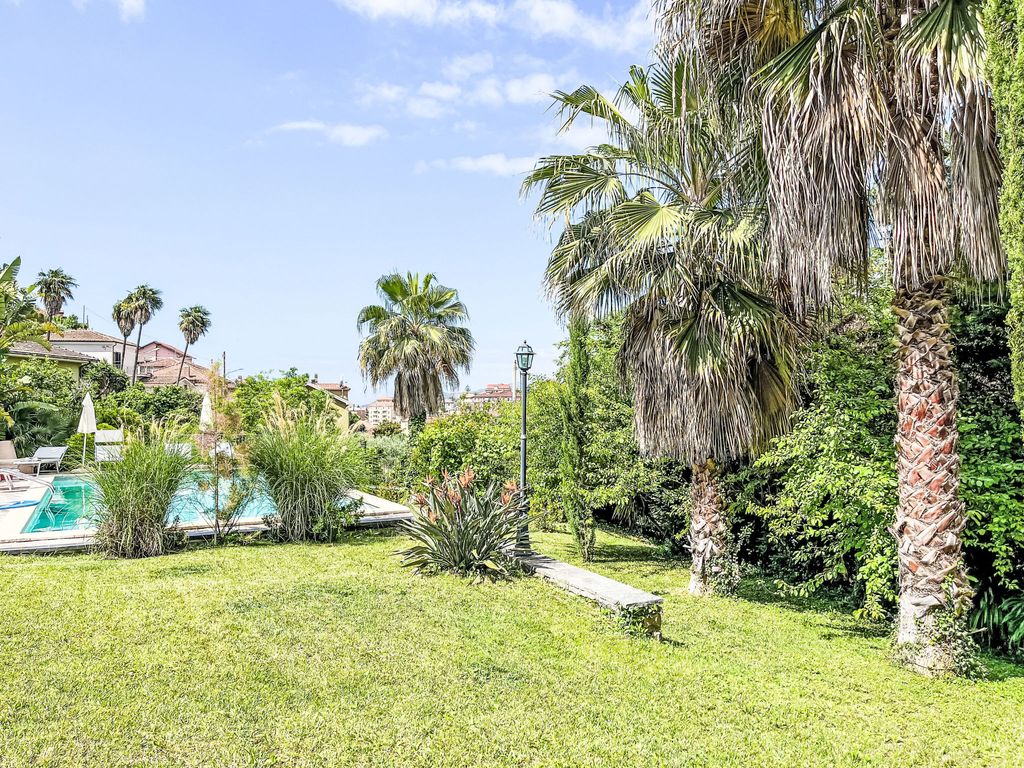
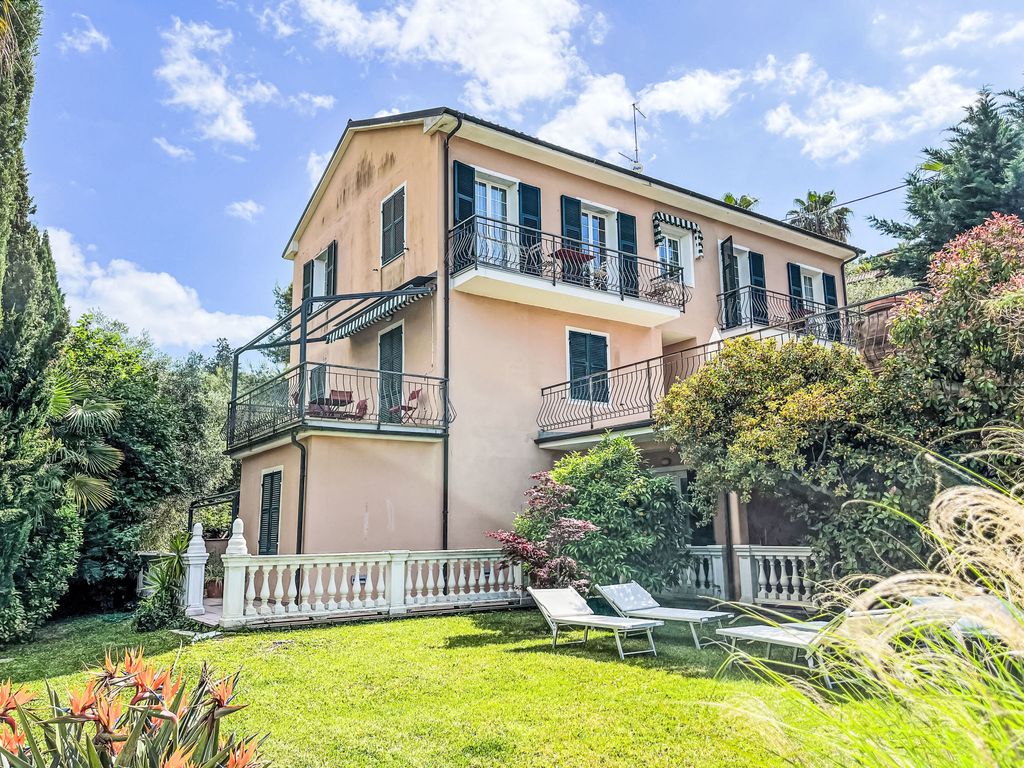
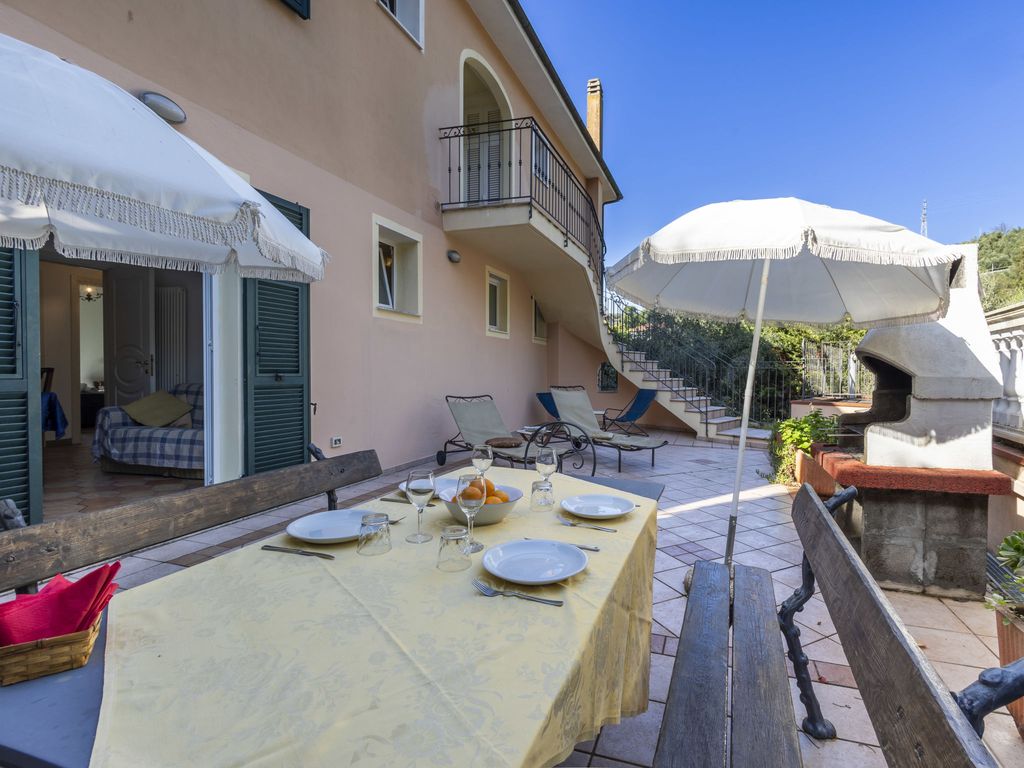
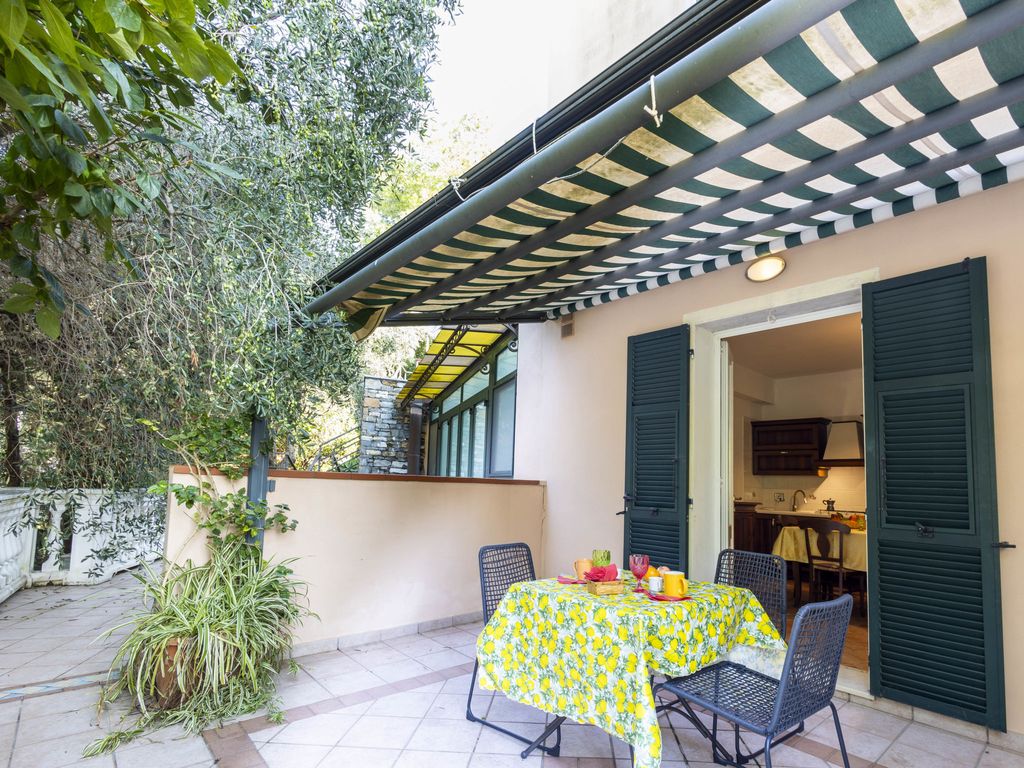
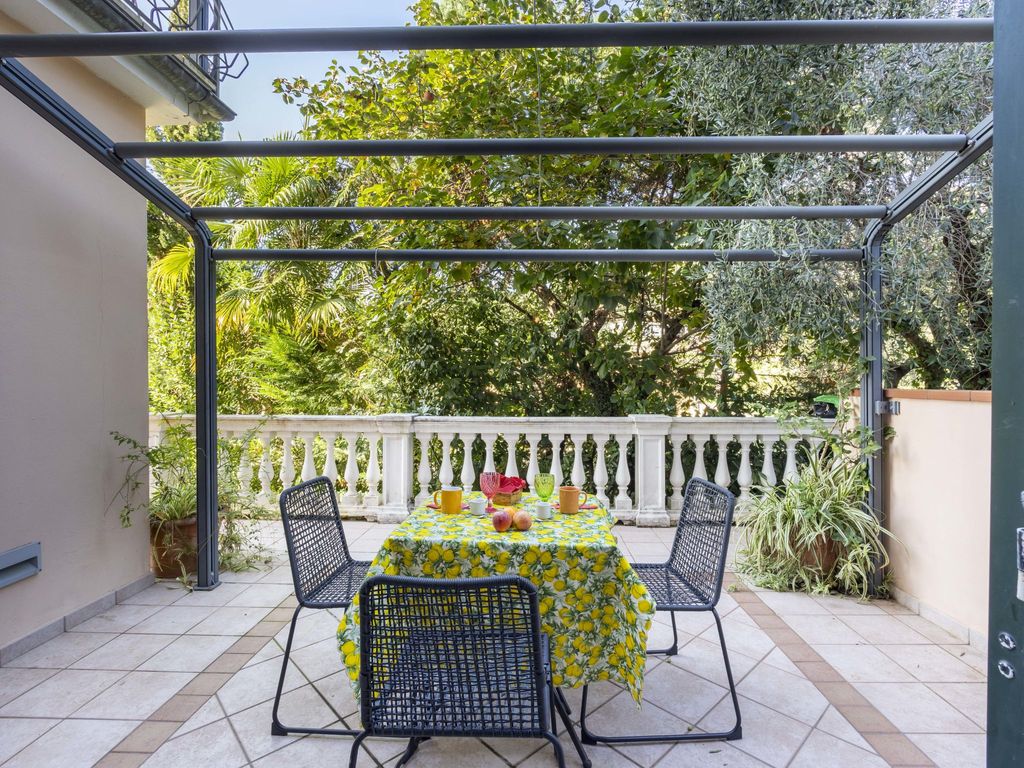
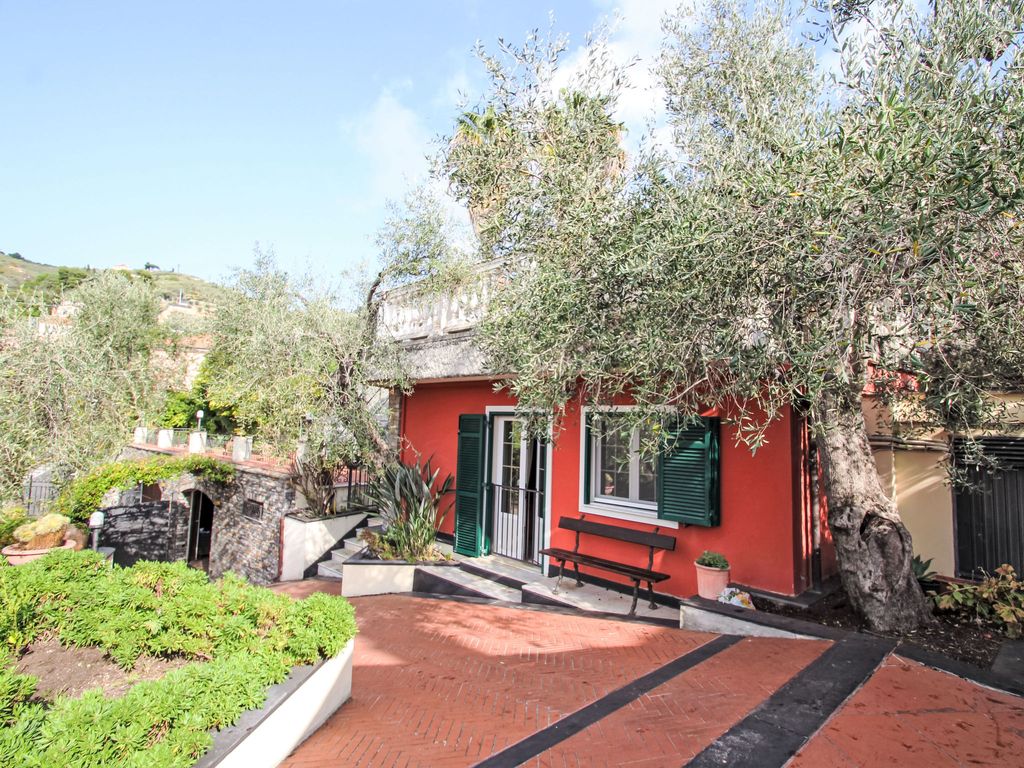
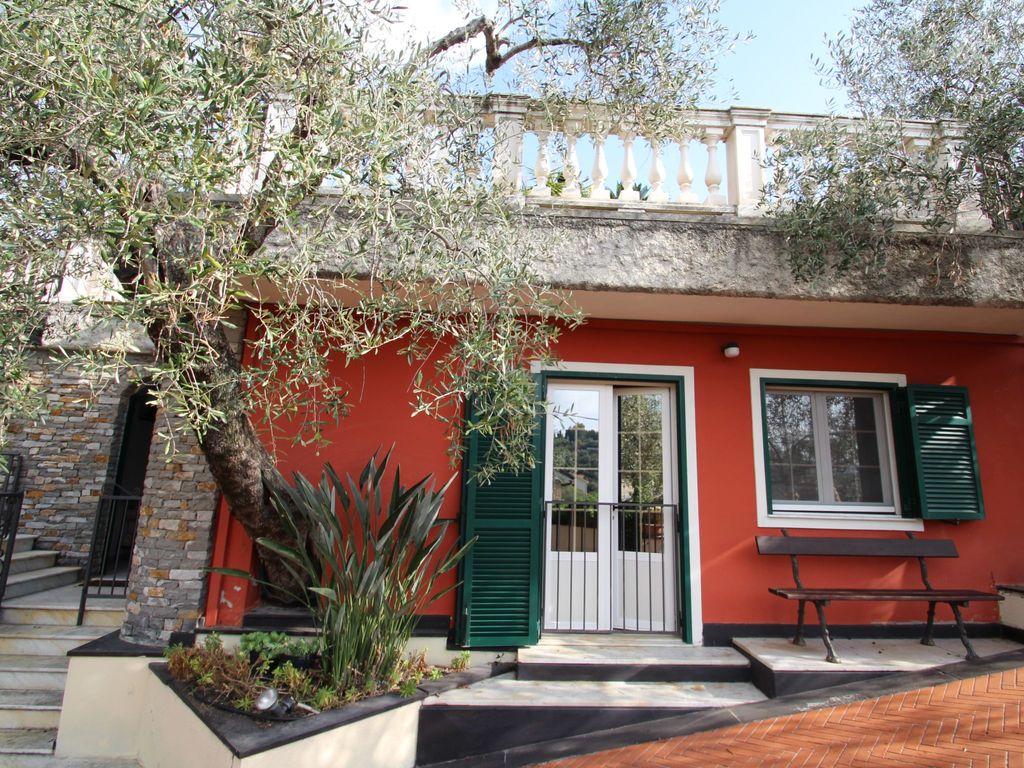
Das Feriengut besteht aus 3 Einheiten und ist von einer Mauer umgeben, das durch ein Tor abgeschlossen ist.
Diese Unterkunft wird von einem privaten Gastgeber betrieben. Diese Kennzeichnung hat keine steuerliche Relevanz, einschließlich MWSt. und anderer "indirekter Steuern", ist aber nach EU-Verbraucherrecht vorgeschrieben.